فراخوان مرحله دهم ارزش افزوده | راهنمای جامع مشمولان و تکالیف قانونی
فراخوان مرحله دهم ارزش افزوده از ابتدای دیماه سال 1402 مشمولان جدیدی را برای ثبتنام و اجرای قانون مالیات بر ارزش افزوده معرفی کرد. بر اساس این اصلاحیه، برخی مشاغل نظیر آتلیهها، آرایشگاهها، ارائهدهندگان خدمات ماساژ و عینکفروشیها بدون توجه به میزان فروش مشمول اجرای تکالیف قانونی و مالیاتی میگردند.
فراخوان مرحله دهم ارزش افزوده | راهنمای جامع مشمولان و تکالیف قانونی
- مشمولیت گروه جدید مودیان از تاریخ اول دیماه سال 1402 اعمال میگردد.
- فعالان اقتصادی معرفیشده با هر میزان فروش یا درآمد مشمول این مرحله هستند.
- مودیان مشمول مراحل اول تا نهم همچنان تابع تاریخ شمول فراخوانهای قبلی خود خواهند بود.
- عرضه کالاها و خدمات معاف، مشمول مالیات بر ارزش افزوده نخواهد شد.
جزئیات و دامنه مشمولان فراخوان مرحله دهم ارزش افزوده
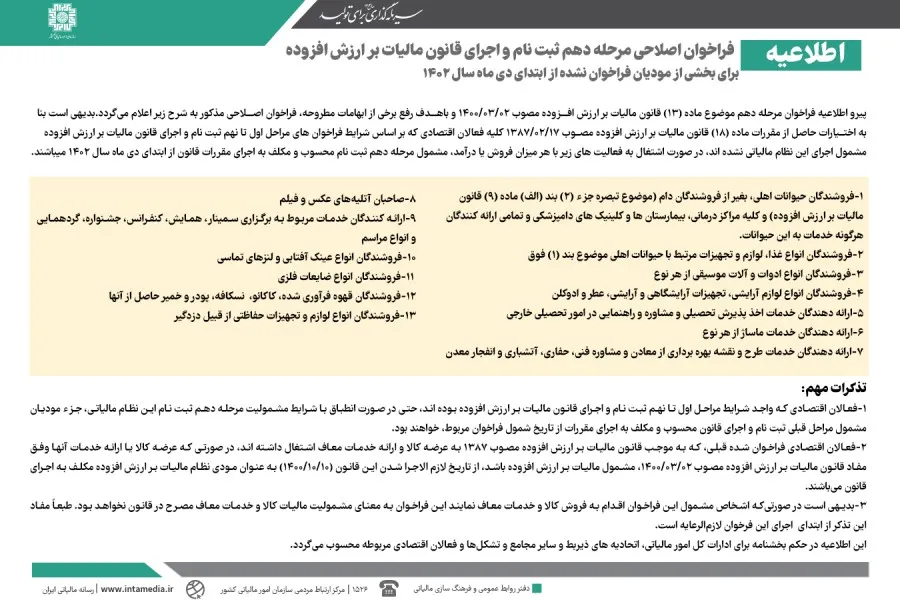
پیرو اطلاعیه فراخوان مرحله دهم موضوع ماده (13) قانون مالیات بر ارزش افزوده مصوب 1400/03/02 و با هدف رفع ابهامات مطرح شده، فراخوان اصلاحی صادر گردیده است. بر اساس اختیارات حاصل از مقررات ماده (18) قانون مالیات بر ارزش افزوده مصوب 1387/02/17، کلیه فعالان اقتصادی که بر اساس شرایط فراخوانهای مراحل اول تا نهم مشمول نشدهاند، در صورت فعالیت در رستههای اعلامی بدون در نظر گرفتن میزان فروش یا درآمد مشمول اجرای مقررات هستند.
فهرست دقیق مشاغل مشمول فراخوان اصلاحی مرحله دهم
فعالان اقتصادی که در گروههای شغلی زیر فعالیت میکنند، موظف به ثبتنام و اجرای تکالیف قانونی مالیات بر ارزش افزوده هستند:
- فروشندگان حیوانات اهلی (بهغیر از فروشندگان دام موضوع تبصره جزء (2) بند (الف) ماده (9) قانون مالیات بر ارزش افزوده) و کلیه مراکز درمانی، بیمارستانها و کلینیکهای دامپزشکی و ارائه کنندگان خدمات به این حیوانات.
- فروشندگان انواع غذا، لوازم و تجهیزات مرتبط با حیوانات اهلی.
- فروشندگان انواع ادوات و آلات موسیقی از هر نوع.
- فروشندگان لوازم آرایشی، تجهیزات آرایشگاهی، عطر و ادوکلن.
- ارائه کنندگان خدمات اخذ پذیرش تحصیلی، مشاوره و راهنمایی تحصیلی خارجی.
- ارائه دهندگان خدمات ماساژ از هر نوع.
- ارائه کنندگان خدمات طرح و نقشه بهرهبرداری از معادن، مشاوره فنی، حفاری، آتشباری و انفجار معدن.
- صاحبان آتلیههای عکس و فیلم.
- برگزارکنندگان سمینار، همایش، کنفرانس، جشنواره، گردهمایی و مراسمها.
- فروشندگان عینک آفتابی و لنزهای تماسی.
- فروشندگان انواع ضایعات فلزی.
- فروشندگان قهوه فرآوری شده، کاکائو، نسکافه، پودر و خمیر حاصل از آنها.
- فروشندگان لوازم و تجهیزات حفاظتی مانند دزدگیر.
جدول خلاصه گروههای شغلی مشمول فراخوان مرحله دهم
| ردیف | رسته شغلی مشمول | مبنای درآمدی مشمولیت |
|---|---|---|
| 1 | فروشندگان حیوانات اهلی، غذا و تجهیزات آنها و خدمات کلینیکی مرتبط | هر میزان فروش یا درآمد |
| 2 | فروشندگان لوازم آرایشی، عطر، ادکلن و تجهیزات آرایشگاهی | هر میزان فروش یا درآمد |
| 3 | ارائه دهندگان خدمات ماساژ، آتلیههای عکاسی و فیلمبرداری | هر میزان فروش یا درآمد |
| 4 | فروشندگان قهوه فرآوریشده، کاکائو، نسکافه و محصولات جانبی | هر میزان فروش یا درآمد |
| 5 | فروشندگان عینک آفتابی، لنز تماس و ضایعات فلزی | هر میزان فروش یا درآمد |
نکات و تذکرات حقوقی بسیار مهم
سوالات متداول
1. تاریخ دقیق اجرای مقررات ارزش افزوده برای مشمولان مرحله دهم چه زمانی است؟
مودیان مشمول این مرحله مکلف هستند مقررات را از تاریخ اول دیماه سال 1402 به اجرا درآورند.
2. آیا در صورت فروش کالا یا خدمات معاف همچنان مالیات اخذ میشود؟
خیر، شمول این فراخوان به معنی دریافت مالیات از کالاها و خدمات معاف مصرح در متن قانون نخواهد بود.
3. وضعیت مودیانی که واجد شرایط مراحل اول تا نهم بودهاند چگونه است؟
این مودیان کماکان مشمول فراخوانهای قبلی بوده و ملزم به اجرای مقررات از تاریخ شمول اولیه خود هستند.
جمعبندی
فراخوان اصلاحی فراخوان مرحله دهم ارزش افزوده الزامات جدیدی را برای گروه وسیعی از صاحبان مشاغل و ارائهدهندگان خدمات از ابتدای زمستان 1402 به وجود آورده است. آگاهی از تکالیف و تطبیق با سیستم مالیاتی مصوب مانع از تعلق جریمههای مقرر خواهد شد.